30个关于返现信用卡的关键问题解答
GPT_Global - 2026-08-12 09:02:19.0 34
以下是与信用卡返现相关的**30个独特、不重复的问题**——涵盖运作机制、权益优势、限制条件、横向对比、实用策略及现实考量: 1. 信用卡返现究竟是如何运作的?
对于汇款业务机构及其客户而言,理解信用卡返现远不止关乎奖励本身——更关系到跨境支付的优化。返现机制通常指对符合条件的消费金额,按一定比例(一般为1%–5%)返还至账单抵扣额、直接银行存款或账户转账;该返现往往需满足特定消费门槛或限定消费类别后方可获得。 尽管便捷,但返现政策极少适用于国际汇款或资金汇出交易——多数发卡机构将此类交易归类为“预借现金”(cash advance),自交易日起即计收手续费及利息,且完全不累积任何奖励积分或返现。这一关键限制意味着:通过信用卡为汇款交易充值时,汇款人不应预期获得任何返现收益。 因此,精明的用户会选择在其他场景最大化奖励收益——例如预订机票、缴纳账单或购买礼品卡——再将所获返现用于抵扣汇款手续费。部分汇款服务商甚至与联名信用卡合作,为汇款交易提供额外积分奖励或固定比例费用折扣,从而在不触发预借现金罚则的前提下,切实提升用户价值。 透明度至关重要:请务必查阅您所持信用卡的条款细则中关于“除外交易类型”的说明,并确认您的汇款平台是否支持信用卡付款(由于较高的刷卡手续费,许多平台已明确限制信用卡支付)。若追求稳定、低成本的汇款服务,借记卡或银行转账仍是更安全、且往往更具回报性的替代方案。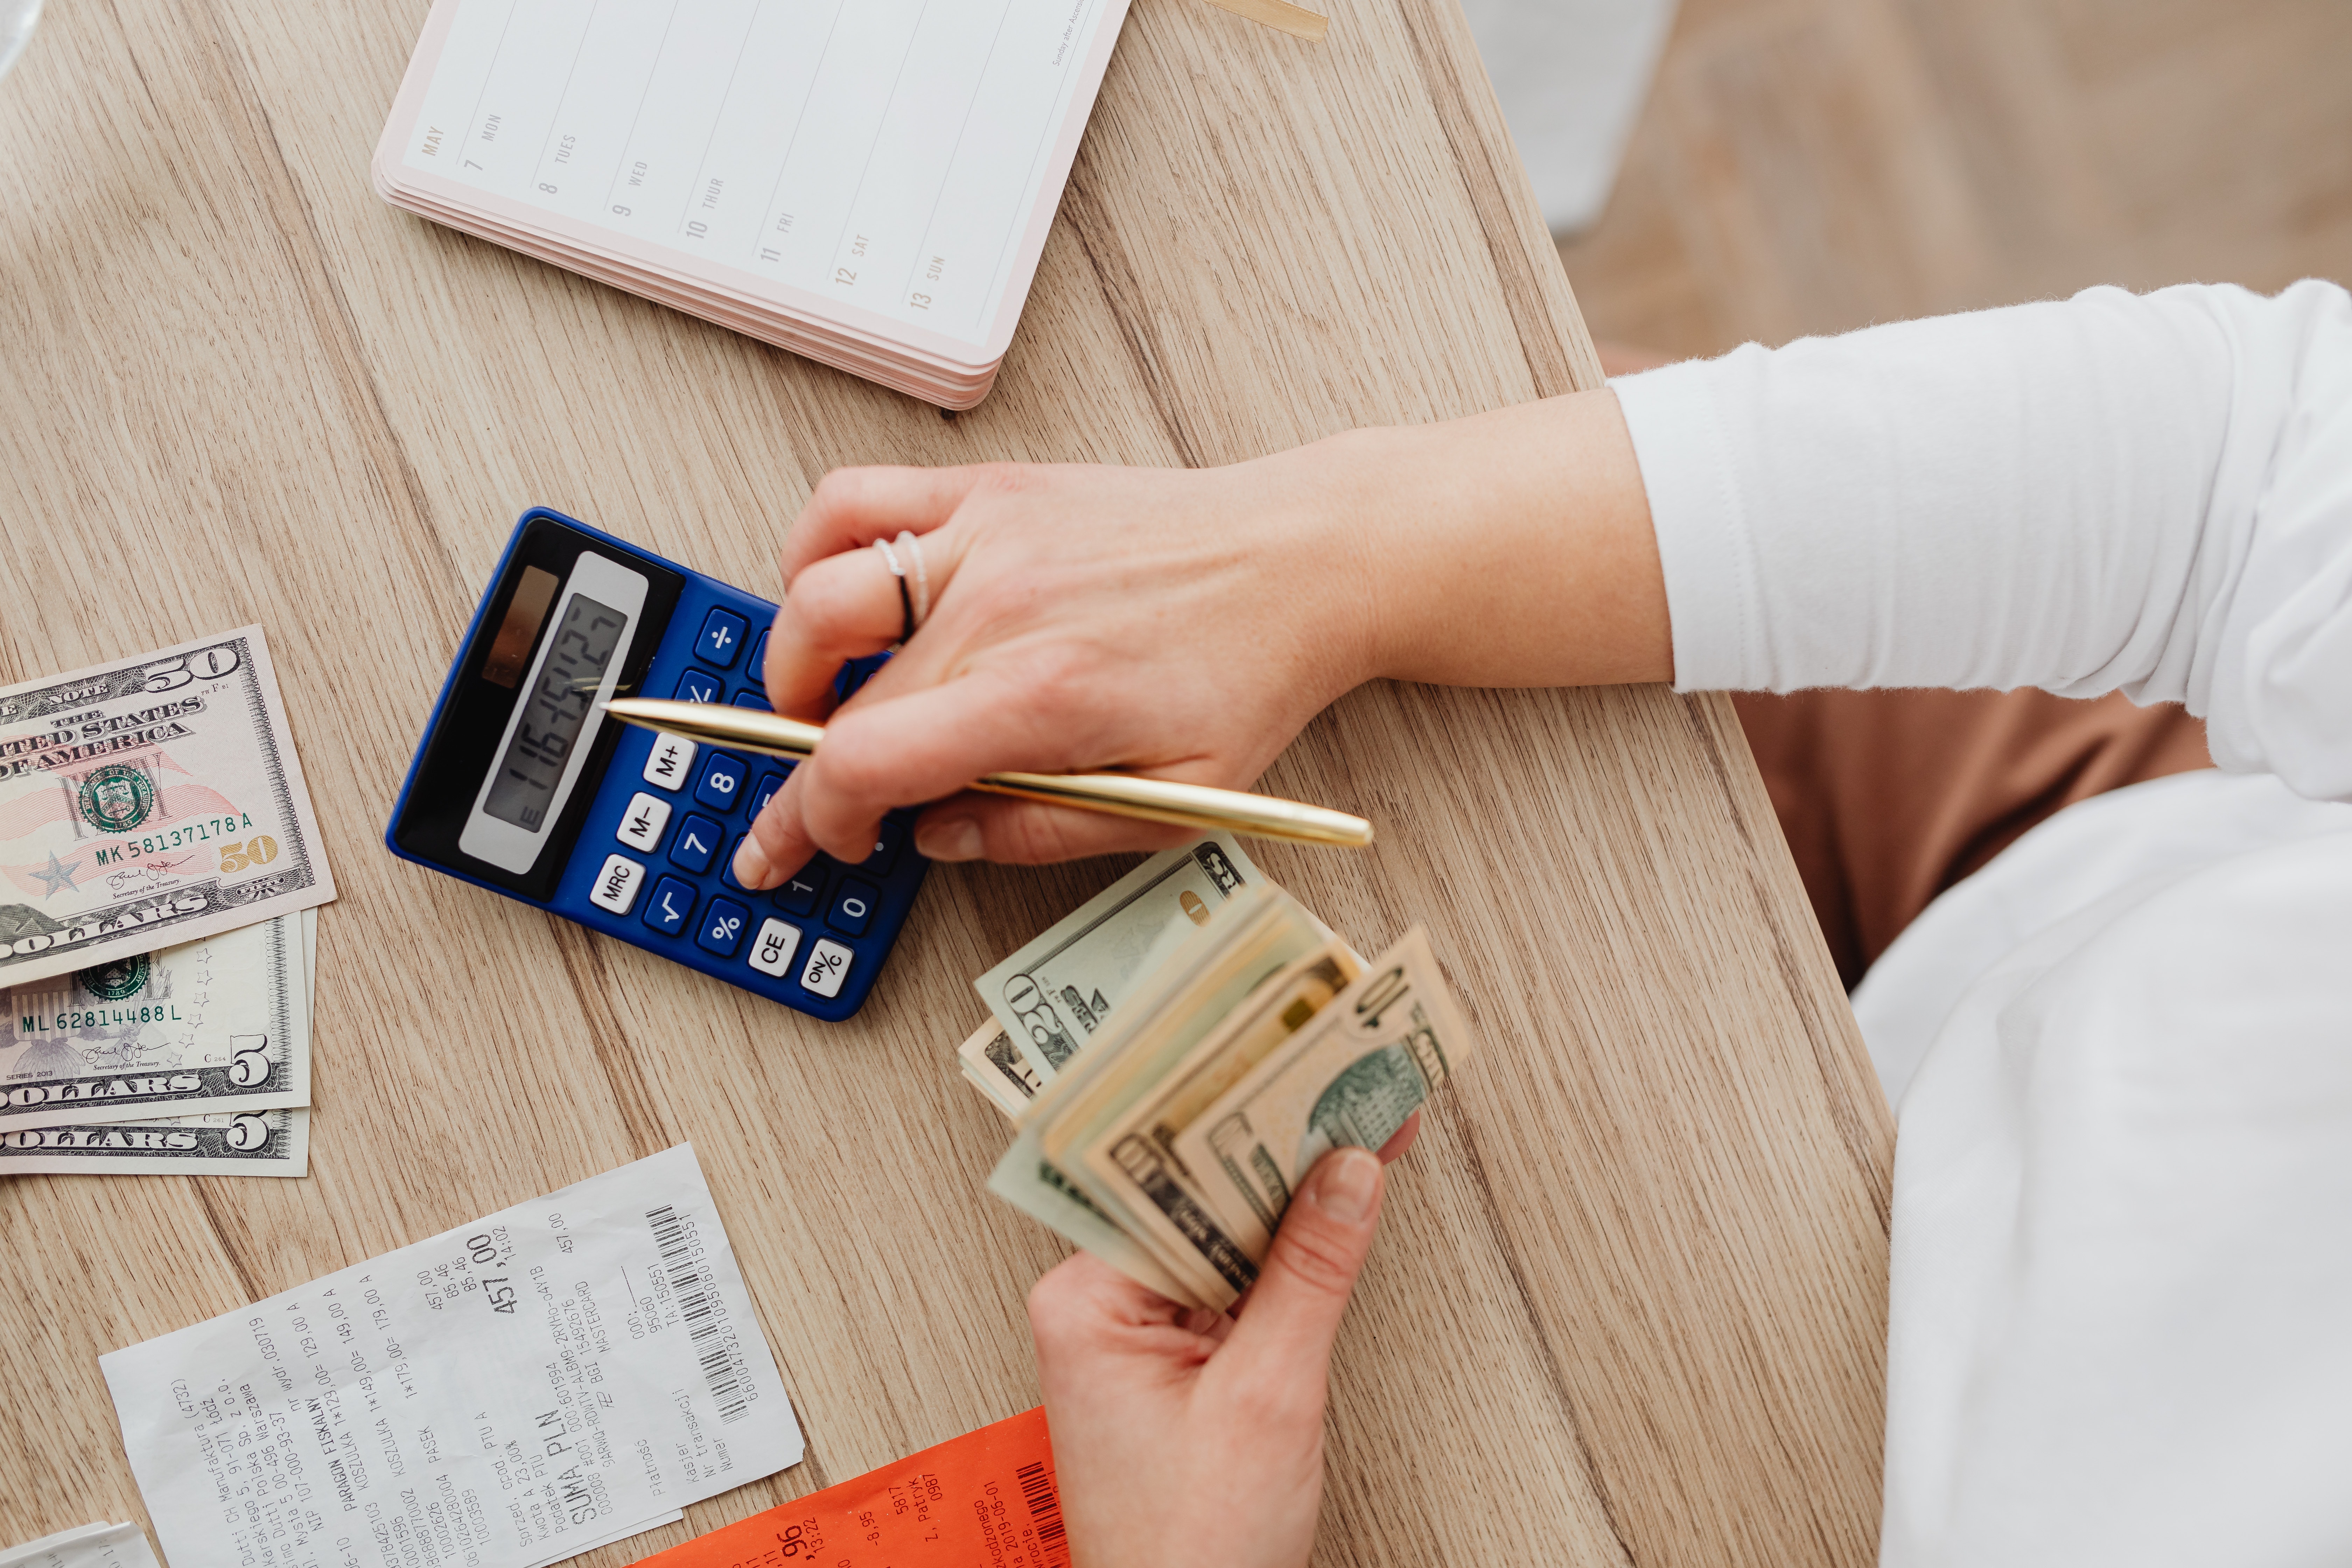
返现奖励与现金预支有何区别?
返现奖励(Cash Back Rewards)与现金预支(Cash Advances)常被混淆——但二者本质上是截然不同的金融工具,尤其对跨境汇款用户而言更是如此。返现奖励是由信用卡或借记卡发行机构提供的激励措施,持卡人每笔消费可获得一定比例(例如1%–5%)的返现,形式包括现金返还、账单抵扣或积分。此类奖励适用于日常消费——包括在支持银行卡支付的汇款平台上的交易——*前提是该汇款服务提供商接受银行卡付款,且未将该类交易归类为“类现金交易”(cash-like transactions)*。 相比之下,现金预支是指持卡人从自身信用额度中提取的短期贷款,通常通过ATM机、银行柜员或便利支票等方式获取。正规汇款服务极少提供真正的现金预支;相反,某些未经监管的平台会误导性地将高手续费、即时到账的汇款服务标榜为“现金预支”,此类操作往往自首日起即产生高额利息(年化利率通常超过25%)及额外费用。 对于国际汇款用户而言,选择返现奖励而非伪装成“现金预支”的高成本服务,意味着节省开支——而非累积债务。请务必核实您的汇款服务商如何处理银行卡付款:Wise、Remitly等正规服务支持可赚取返现奖励的交易;而掠夺性商业模式则常以“紧急汇款”等标签掩盖真实成本。请优先选择信息透明、外汇兑换价差(FX margin)低廉、且真正提供返现奖励计划的服务商,从而最大化每一笔汇款的价值。保持知情——您的财务健康,正取决于您是否真正理解二者的区别。余额转账能获得返现吗?
在探索汇款选项时,许多客户都会问:“余额转账能获得返现吗?”简短的回答是:不能——返现奖励通常仅适用于消费交易,而不适用于余额转账。绝大多数信用卡发卡机构明确将余额转账排除在奖励计划之外,包括返现、积分或里程等各类奖励。无论您是在进行国际汇款,还是跨境整合债务,该政策均适用。对于汇款业务机构而言,务必在前期就向客户明确说明这一点,以合理管理客户预期。若将余额转账宣传为一种“可赚取奖励”的渠道,则可能误导用户,并损害客户信任。相反,应聚焦于清晰透明的实际价值——例如低额或零转账手续费、具有竞争力的汇率以及快速的跨境到账服务。这些优势所能带来的真实节省,远比虚构的返现更为可靠。 某些信用卡虽提供开户奖励(sign-up bonus),且该奖励的获取条件*要求*客户完成一笔余额转账——但此类奖励并非持续性返现。即便如此,能否获得奖励往往还取决于是否在严格限定的时间内完成最低转账金额。汇款服务机构应引导客户选择成本效益高且符合监管要求的解决方案,而非依赖附带繁复细则限制的奖励噱头。 总而言之:余额转账可支撑高效便捷的国际支付,但不会产生返现。在跨境汇款领域,唯有坚持信息透明、合规运营及提供切实可感的客户利益,方能真正树立公信力,并助力客户做出明智决策。返现信用卡会收取年费吗?
许多汇款用户都在疑惑:常被用于为国际汇款提供资金的返现信用卡,是否收取年费?答案并非一概而论:部分高端返现信用卡确实收取年费(金额从0美元至逾100美元不等),但同时市场上也存在大量免年费的返现信用卡,尤其适合日常消费用户。对于汇款用户而言,选择一款免年费的返现信用卡有助于最大化节省开支——尤其是在针对汇款相关消费(例如外币兑换或账单支付)获得1%–2%现金返还时。 然而,请务必谨慎:收取年费的信用卡有时会提供更高比例的奖励返现、旅行保障服务,或更低的境外交易手续费——这些权益对频繁进行跨境汇款的用户而言颇具价值。您应始终将年费与预期获得的返现收益及实际汇款量进行综合比对。例如,一张年费为95美元的信用卡,仅当您每年通过返现奖励及节省的手续费总额超过95美元时,才真正物有所值。 在[YourRemittanceBusiness.com],我们建议将低成本汇款服务与免年费返现信用卡搭配使用,从而降低向海外汇款的整体成本。我们的平台可与主流信用卡网络无缝集成,助您精准追踪每笔汇款所累积的返现奖励,并支持直接将返现金额抵扣未来汇款费用。即刻开启您的国际支付优化之旅,全程零隐藏费用。现金返还是否属于个人用途的应税收入?
通过汇款服务向海外汇款时,许多用户都会疑惑:“用于个人用途的现金返还是否属于应税收入?”简短的回答通常是:否——个人汇款交易中获得的现金返还奖励,通常被视为返现或折扣,而非应税收入。美国国税局(IRS)及全球大多数税务主管机构均将此类激励措施视为服务成本的降低,其性质类似于优惠券或促销折扣。然而,具体情境至关重要。若现金返还金额异常巨大、与商业活动相关,或系以推广某项服务为对价而取得,则可能被重新归类为应税收入。但对于纯粹用于个人、非商业目的的汇款(例如向海外亲属汇款),该现金返还在包括美国、加拿大和英国在内的多数司法管辖区中仍属免税收入。 Wise、Remitly 或 WorldRemit 等汇款服务提供商常以现金返还优惠吸引客户——但透明度尤为关键。请务必审阅相关条款:部分计划发放的是积分或代金券,而非直接现金,这进一步佐证了其非应税属性。建议您妥善保存所有汇款记录及奖励兑付凭证,尤其当金额超出当地申报门槛时。 为确保万无一失,建议咨询本地税务专业人士;但请放心:个人汇款所产生的常规现金返还,通常不会引发纳税义务。请选择信誉良好、清晰披露奖励机制及合规实践的汇款合作伙伴,以保障资金安全并实现更大节省。
关于熊猫速汇Panda Remit
熊猫速汇致力于为全球用户提供更便捷、安全、可靠、实惠的在线跨境汇款服务。
现已开通从全球30多个国家/地区之间的国际汇款服务:包括日本、香港、欧洲、美国、澳大利亚等市场,深受全球百万用户的认可和信任。
立即访问熊猫速汇官网或下载熊猫速汇App,了解更多汇款信息。
声明
最新消息
2026-09-24 04:01
2026-09-24 04:01
2026-09-24 04:01