人民币兑美元汇率:机场兑换 vs 银行手续费、信用卡汇率、中间价及十年趋势分析
GPT_Global - 2026-09-19 07:01:55.0 16
在美国,银行或持牌货币兑换机构提供的人民币兑美元(CNY/USD)汇率,通常是否优于机场兑换点?
从美国向中国汇款时,汇率直接影响您的收款人最终能收到多少金额。许多旅行者认为机场提供便捷的人民币兑美元兑换服务——但实际上,机场极少提供具有竞争力的汇率。机场侧重于速度与便利性,而非性价比,通常收取高额价差(高于中间价3–5%)及隐性费用。 相比之下,美国持牌银行及受监管的货币兑换机构通常提供更窄的买卖价差——尤其是线上平台和数字汇款服务商。尽管传统实体银行因运营成本较高,其汇率可能仍略逊一筹,但获得美国金融犯罪执法网络(FinCEN)及各州监管机构许可的金融科技类汇款服务商,凭借实时定价机制与更低的运营成本,可提供贴近银行间汇率(interbank rate)仅0.5–1.5%的优惠汇率。 尤为关键的是,持牌货币兑换机构须严格遵守反洗钱(AML)与客户尽职调查(KYC)法规,并公开透明的收费结构;而多数机场兑换亭则通过捆绑式收费方式掩盖全部成本,缺乏透明度。您务必比较“总成本”:即汇率 + 汇款手续费 + 到账时效——而不仅关注表面标示的汇率。 如欲获取最优的人民币兑美元(CNY/USD)汇款价值,请避开机场柜台。转而选用经FinCEN注册的汇款服务商——该类机构支持实时汇率追踪、收取低额手续费,并可将人民币快速汇入中国境内银行账户,或支付宝(Alipay)、微信支付(WeChat Pay)等电子钱包。明智的跨境汇款,始于透明,终于让亲人的账户多收几元人民币。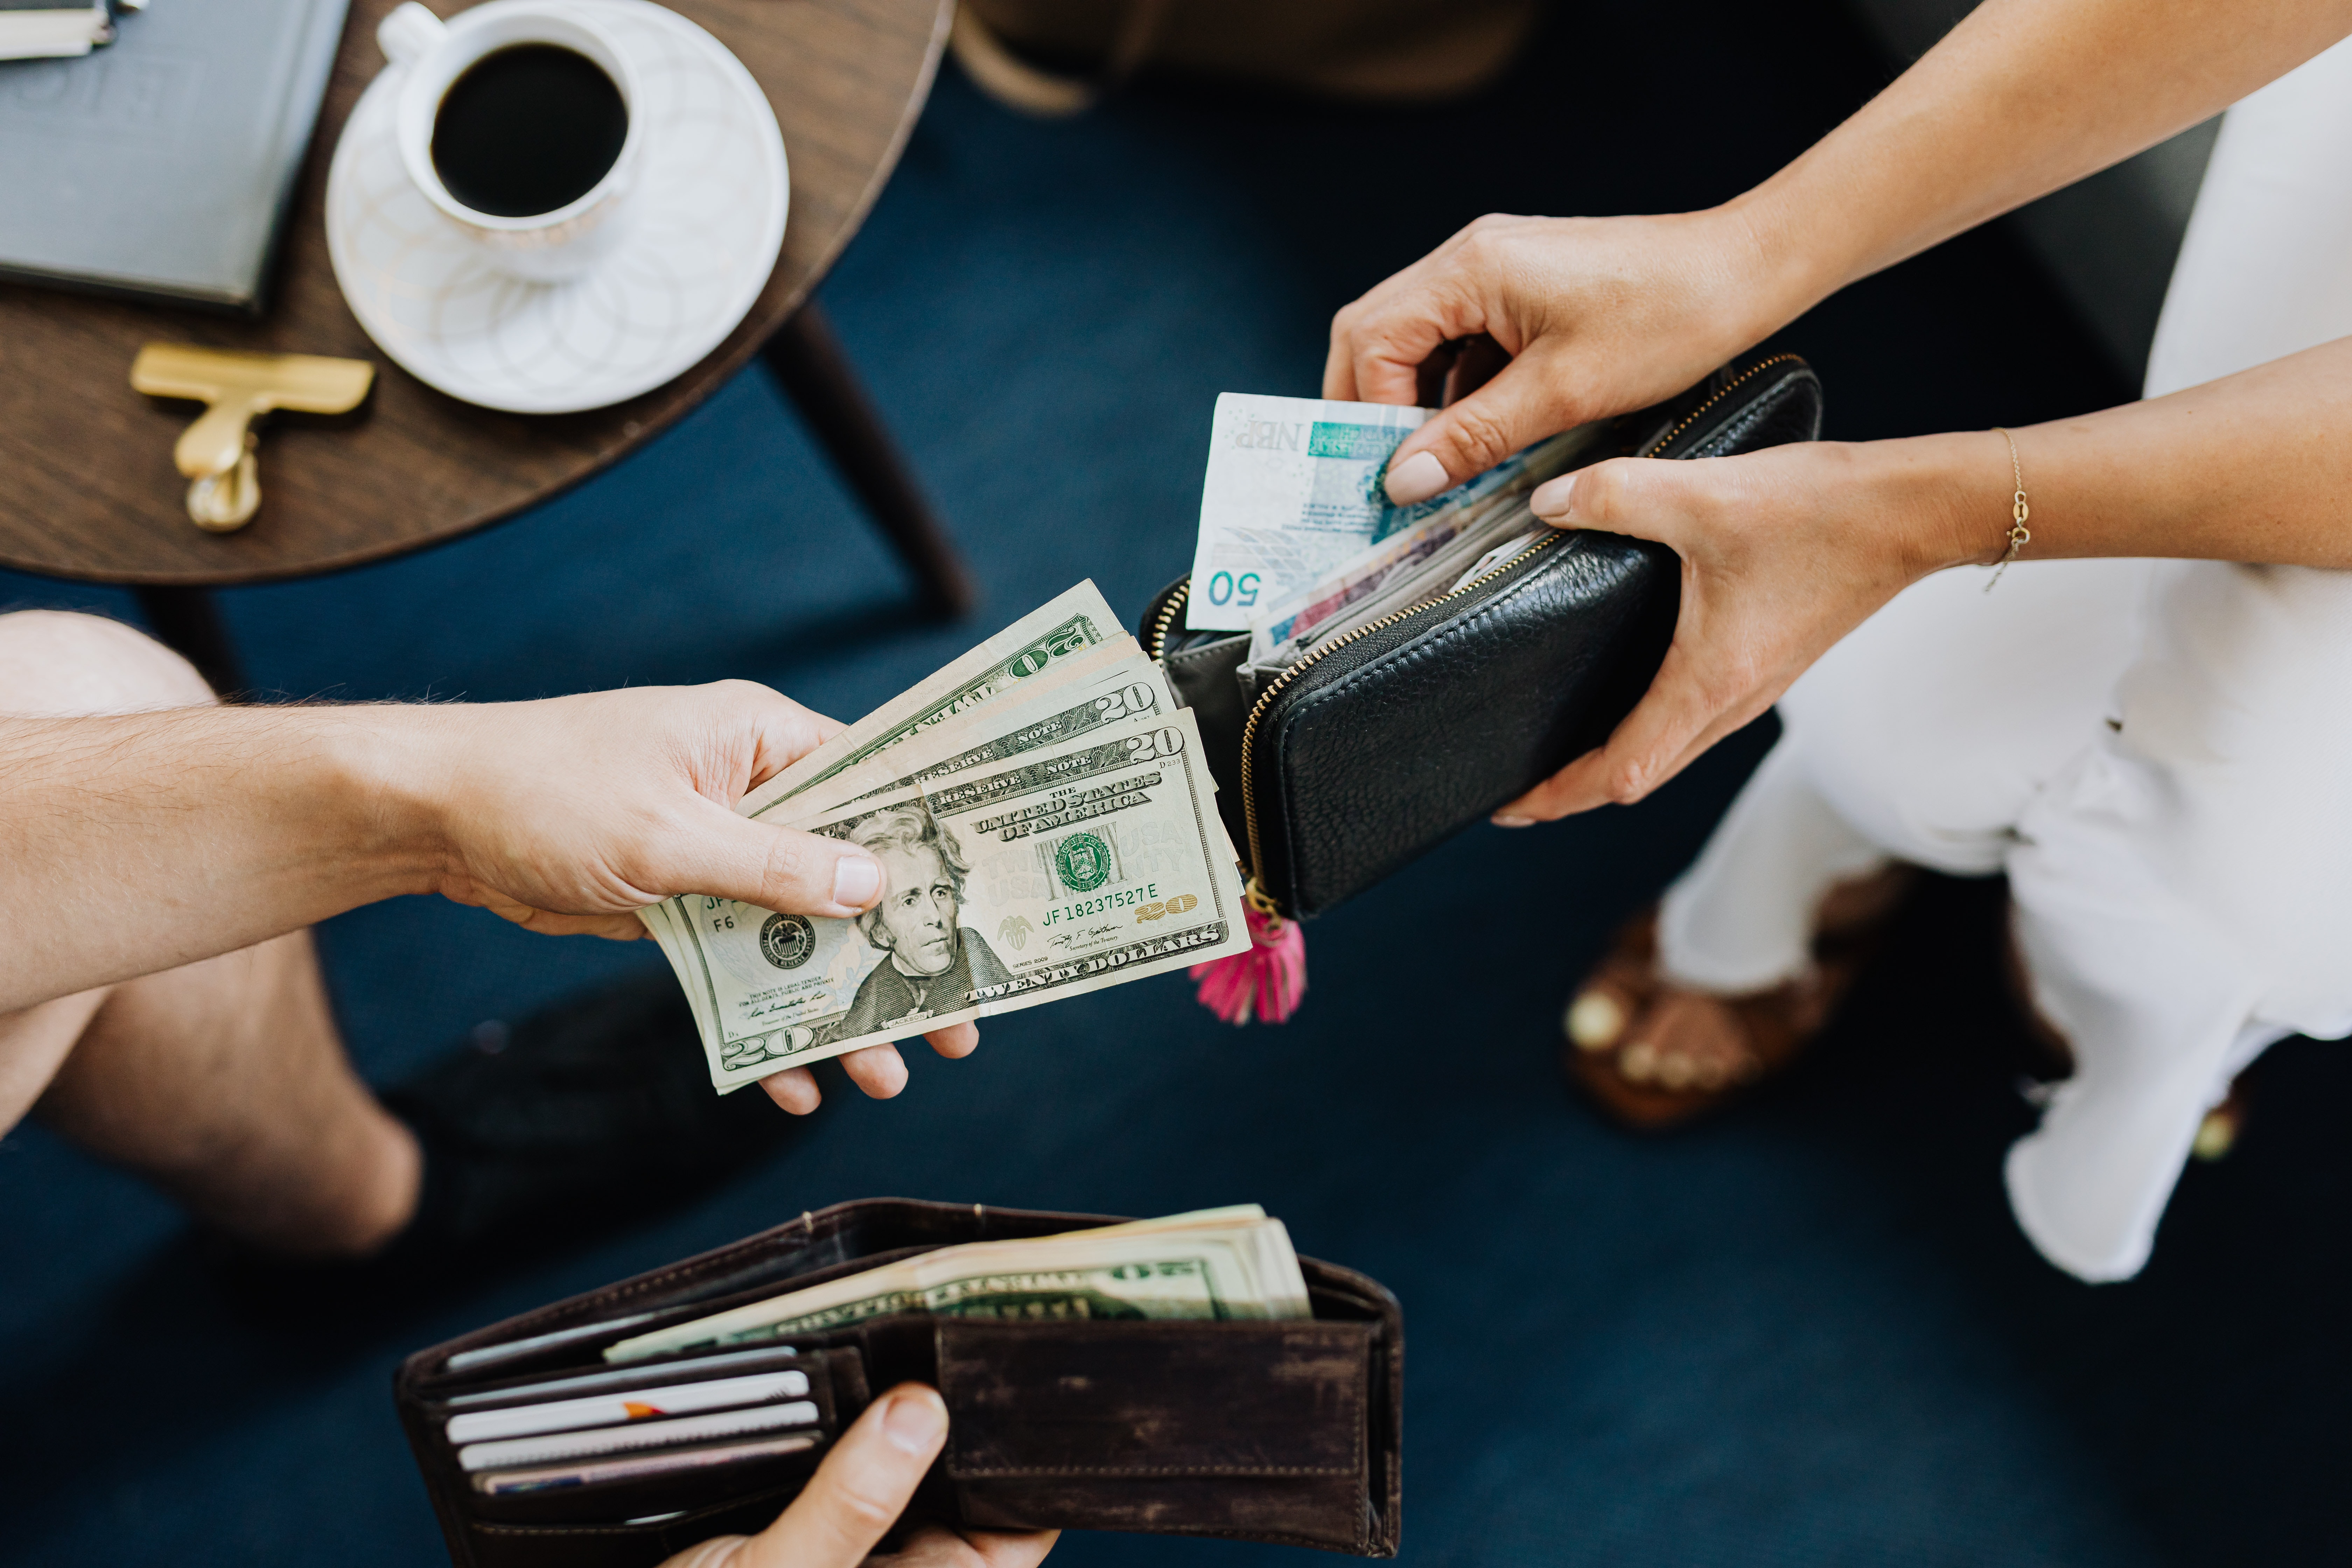
信用卡境外交易手续费如何影响在中国境内网购时人民币兑美元的实际换汇成本?
在中国境内使用境外信用卡进行网上购物时,许多消费者忽略了信用卡境外交易手续费会在人民币兑美元换汇过程中悄然侵蚀实际价值。此类费用通常为每笔交易金额的1%–3%,且是在发卡组织提供的批发汇率(该汇率往往不如中间价优惠)基础上额外加收的,从而显著推高实际换汇成本。 举例而言,一笔1000元人民币的消费(按中间价折合约139美元),可能额外产生1.40–4.20美元的手续费;若商户强制启用动态货币转换(DCC)并以美元计价,则还可能叠加DCC加价幅度。这类隐性成本使得通过信用卡进行跨境汇款变得低效,远不如专业汇款服务机构——后者提供透明、低费、实时采用中间价的汇款服务。 汇款机构提供了更优的替代方案:直接进行人民币兑美元汇款,不收取信用卡附加费,符合监管合规要求,且资金结算更快。凭借内置的外汇价格透明机制与具有竞争力的利差,汇款机构帮助用户保留更多资金价值——这对高频境内网购用户、接收跨境款项的自由职业者,以及向海外汇款的家庭而言尤为关键。 选择持牌汇款服务商而非依赖跨境信用卡消费,可将整体换汇成本降低高达50%,同时提升资金安全性,并避免因发卡行反欺诈风控系统误判而导致的意外拒付。如需更强的资金掌控力、更清晰的费用结构及更高性价比,请跳过信用卡——即刻选用专为跨境汇款设计的专业解决方案。什么是人民币兑美元(CNY/USD)的中间价(银行间汇率),以及为何零售汇款机构极少提供该汇率?
人民币兑美元(CNY/USD)的中间价(银行间汇率)是指在批发外汇市场中——即主要银行及金融机构进行货币交易的市场——所报出的买入价与卖出价之间的中点。它实时反映市场供需状况,被广泛视为最接近“真实”的汇率,国际货币基金组织(IMF)、XE、路透社(Reuters)等权威机构均会定期发布该汇率。零售汇款服务提供商极少提供中间价,原因在于其利润空间本就微薄,且需承担多项运营成本,包括合规审查、反欺诈措施、技术基础设施建设,以及跨境清算费用等。为维持盈利,这些机构会在银行间汇率基础上加收一定幅度的溢价(即价差),最终形成面向客户的实际兑换汇率。不同机构的溢价水平差异显著:专业金融科技公司(fintech)的溢价可低至0.5%以内,而传统银行或以现金业务为主的机构则可能高达3–5%甚至更高。 对于中国境内的出境汇款用户而言——无论您是向海外亲属汇款、支付学费,还是结算跨境商业账单——充分理解这一价差至关重要。例如,在一笔10万元人民币的汇款中,若使用溢价达2%的服务,相较提供近中间价的服务,将额外多支付逾280美元。因此,请务必综合比较总成本:即“汇率 + 手续费”,而非仅关注其中一项。 在[YourRemitBusiness],我们始终秉持透明原则:我们的人民币兑美元(CNY/USD)汇率锁定为实时中间价的90%,且不收取任何隐藏费用。汇款前即可查看实时定价——因为公平的汇率,不应成为一种奢侈。过去十年人民币兑美元汇率如何变化?哪些重大事件影响了这些变动?
过去十年间,人民币兑美元汇率经历了显著波动——从2014年的约6.1,下行至2022年底的低点近7.3,随后于2024年回升至约7.0–7.2区间。这些变动直接影响海外中国务工人员及海外华人向国内汇款的成本。主要驱动因素包括:中国资本账户的渐进式开放、美国联邦储备系统(美联储)的加息周期(尤其是2015–2018年及2022–2023年)、始于2018年的中美贸易摩擦,以及疫情时期中、美两国货币政策的显著分化。中国人民银行(PBOC)实施的有管理的浮动汇率制度及每日中间价调整机制,虽总体发挥稳定作用,但在某些阶段亦可能加剧波动性。对汇款企业而言,汇率波动既意味着利润空间收窄,也蕴藏业务机遇:动态定价策略、远期结汇合约及实时外汇工具可帮助锁定有利汇率,并增强客户信任。清晰披露中间市场汇率(mid-market rate)与实际提供汇率之间的差异,有助于提升企业公信力。保持前瞻性,不仅需关注汇率本身,更须密切跟踪北京与华盛顿释放的政策信号。随着中国将2024年重点聚焦于人民币国际化进程,叠加美国大选年带来的宏观不确定性,具备前瞻视野的汇款服务提供商正加速整合AI驱动的外汇预测模型,并拓展多币种本地化 payout(到账)选项。深入理解这十年间人民币兑美元汇率的演变轨迹,绝非单纯的学术探讨——而是优化跨境支付在速度、成本与可靠性三方面表现的关键所在。请选择一家兼具监管合规资质、具备竞争力的外汇兑换价格,以及覆盖中国全境的本地化 payout 网络的汇款服务商作为合作伙伴。美国财政部是否曾将中国列为“汇率操纵国”,这一认定对人民币兑美元(CNY/USD)兑换有何影响?
对于在美国与中国之间开展汇款业务的企业而言,深入理解美国财政部的汇率国别认定机制至关重要。2019年8月,美国财政部正式将中国列为“汇率操纵国”——此举极为罕见,其背景是当时在贸易摩擦加剧背景下,美方担忧人民币出现贬值趋势。然而,随着中美双方于《第一阶段经贸协议》中作出双边承诺,该认定已于2020年1月被正式撤销。尽管该标签具有显著的象征意义并触发了更严格的政策审视,但其本身对人民币兑美元(CNY/USD)汇率水平或汇款业务运营并未产生直接法律效力。财政部的此项认定既不施加制裁措施,也不限制外汇交易;其实际作用在于启动强化监测机制及政策对话程序。真实的外汇汇率仍主要由市场供需、中国人民银行(PBOC)的干预操作以及宏观经济基本面等因素决定,而非政治性标签。 对汇款服务提供商而言,核心启示在于稳定性:人民币兑美元的兑换业务始终在现行监管框架下持续运行(例如遵守美国外国资产控制办公室(OFAC)规定、反洗钱(AML)及客户尽职调查(KYC)要求),过往的“汇率操纵国”认定状态并未对其构成实质影响。相较历史标签,客户更为关注的是实时汇率透明度、具竞争力的手续费水平以及快速到账能力——这些优势依托持牌合作机构及SWIFT/CIPS系统集成得以实现,远比过时的政治表述更具实际价值。 持续跟踪政策动态,有助于汇款企业向客户传递准确信息,并以充分信心应对监管环境变化。请聚焦于安全合规、成本高效、跨境体验卓越的解决方案,而非已被更新的旧闻标题——唯有如此,方能切实增强客户信任,稳步提升中美间汇款业务量。
关于熊猫速汇Panda Remit
熊猫速汇致力于为全球用户提供更便捷、安全、可靠、实惠的在线跨境汇款服务。
现已开通从全球30多个国家/地区之间的国际汇款服务:包括日本、香港、欧洲、美国、澳大利亚等市场,深受全球百万用户的认可和信任。
立即访问熊猫速汇官网或下载熊猫速汇App,了解更多汇款信息。
声明
最新消息

2026-09-29 03:31
2026-09-29 03:31

2026-09-29 03:31