การแลกเปลี่ยนสกุลเงินดอลลาร์สหรัฐเป็นบาทไทยในประเทศไทย: คำถามสำคัญเกี่ยวกับธนบัตร ภาษี สกุลเงินดิจิทัล อัตราแลกเปลี่ยน และจำนวนขั้นต่ำ
GPT_Global - 2026-10-14 02:30:52.0 18
ธนาคารไทยรับธนบัตรดอลลาร์สหรัฐแบบเก่า (เช่น ฉบับก่อนปี 2006) สำหรับการแลกเปลี่ยนหรือไม่?
คุณกำลังจะเดินทางไปประเทศไทยหรือส่งเงินไปยังประเทศนั้นหรือไม่? คุณอาจสงสัยว่า: ธนาคารในประเทศไทยรับธนบัตรดอลลาร์สหรัฐแบบเก่า—เช่น ฉบับที่ออกก่อนการปรับแบบใหม่ในปี 2006—สำหรับการแลกเปลี่ยนหรือไม่? คำตอบสั้นๆ คือ: โดยทั่วไปแล้ว ไม่รับ ธนาคารใหญ่ส่วนใหญ่ในประเทศไทย—รวมถึงธนาคารกรุงเทพ จำกัด (มหาชน), ธนาคารกสิกรไทย จำกัด (มหาชน) และธนาคารไทยพาณิชย์ จำกัด (มหาชน)—ปฏิเสธธนบัตรดอลลาร์สหรัฐที่ออกก่อนการปรับแบบใหม่ในปี 2006 เป็นประจำ เนื่องจากมาตรฐานการต่อต้านการปลอมแปลงที่เข้มงวดยิ่งขึ้น และเครื่องมือตรวจสอบความแท้จริงสำหรับธนบัตรรุ่นเก่ามีจำกัด ธนบัตรรุ่นเก่า (เช่น รุ่นปี 1996, 1999 หรือ 2001) ขาดคุณลักษณะด้านความปลอดภัยสมัยใหม่ เช่น หมึกเปลี่ยนสีเมื่อเอียง ม่านน้ำ (watermark) และเส้นใยรักษาความปลอดภัยฝังอยู่ภายใน (embedded security thread) ด้วยเหตุนี้ สถาบันการเงินหลายแห่งในประเทศไทยจึงพิจารณาว่าธนบัตรเหล่านี้มีความเสี่ยงสูง และปฏิเสธโดยเด็ดขาด—หรือหากยอมรับก็มักหักส่วนลดอย่างมาก (สูงสุดถึง 20–30%) หากยอมรับไว้จริง ซึ่งจุดแลกเปลี่ยนเงินตราต่างประเทศตามสนามบินหรือพื้นที่ท่องเที่ยวอาจมีความยืดหยุ่นเล็กน้อยกว่า แต่มักเรียกเก็บค่าธรรมเนียมที่สูงจนเกินเหตุ เพื่อการโอนเงินไปยังประเทศไทยอย่างราบรื่น โปรดใช้ธนบัตรดอลลาร์สหรัฐที่ออกหลังปี 2006 เท่านั้น (โดยเฉพาะรุ่น 2004A, 2006, 2009, 2013 หรือ 2017) ยิ่งไปกว่านั้น ควรเลือกใช้บริการโอนเงินผ่านระบบดิจิทัลที่แปลงเงินโดยตรงเป็นสกุลเงินบาท (THB)—โดยไม่ต้องจัดการกับธนบัตรจริงเลย แพลตฟอร์มที่น่าเชื่อถือสามารถให้อัตราแลกเปลี่ยนที่แข่งขันได้ ค่าธรรมเนียมที่โปร่งใส และการโอนเงินเข้าบัญชีธนาคารในประเทศไทยแบบทันที ซึ่งหลีกเลี่ยงปัญหาการไม่รับธนบัตรรุ่นเก่าได้อย่างสิ้นเชิง ติดตามข้อมูลให้ทันสมัย ส่งเงินอย่างชาญฉลาด และมั่นใจว่าดอลลาร์สหรัฐที่คุณหามาด้วยความยากลำบากจะมีมูลค่ามากขึ้นในประเทศไทย—โดยไม่ต้องเผชิญกับปัญหาธนบัตรถูกปฏิเสธ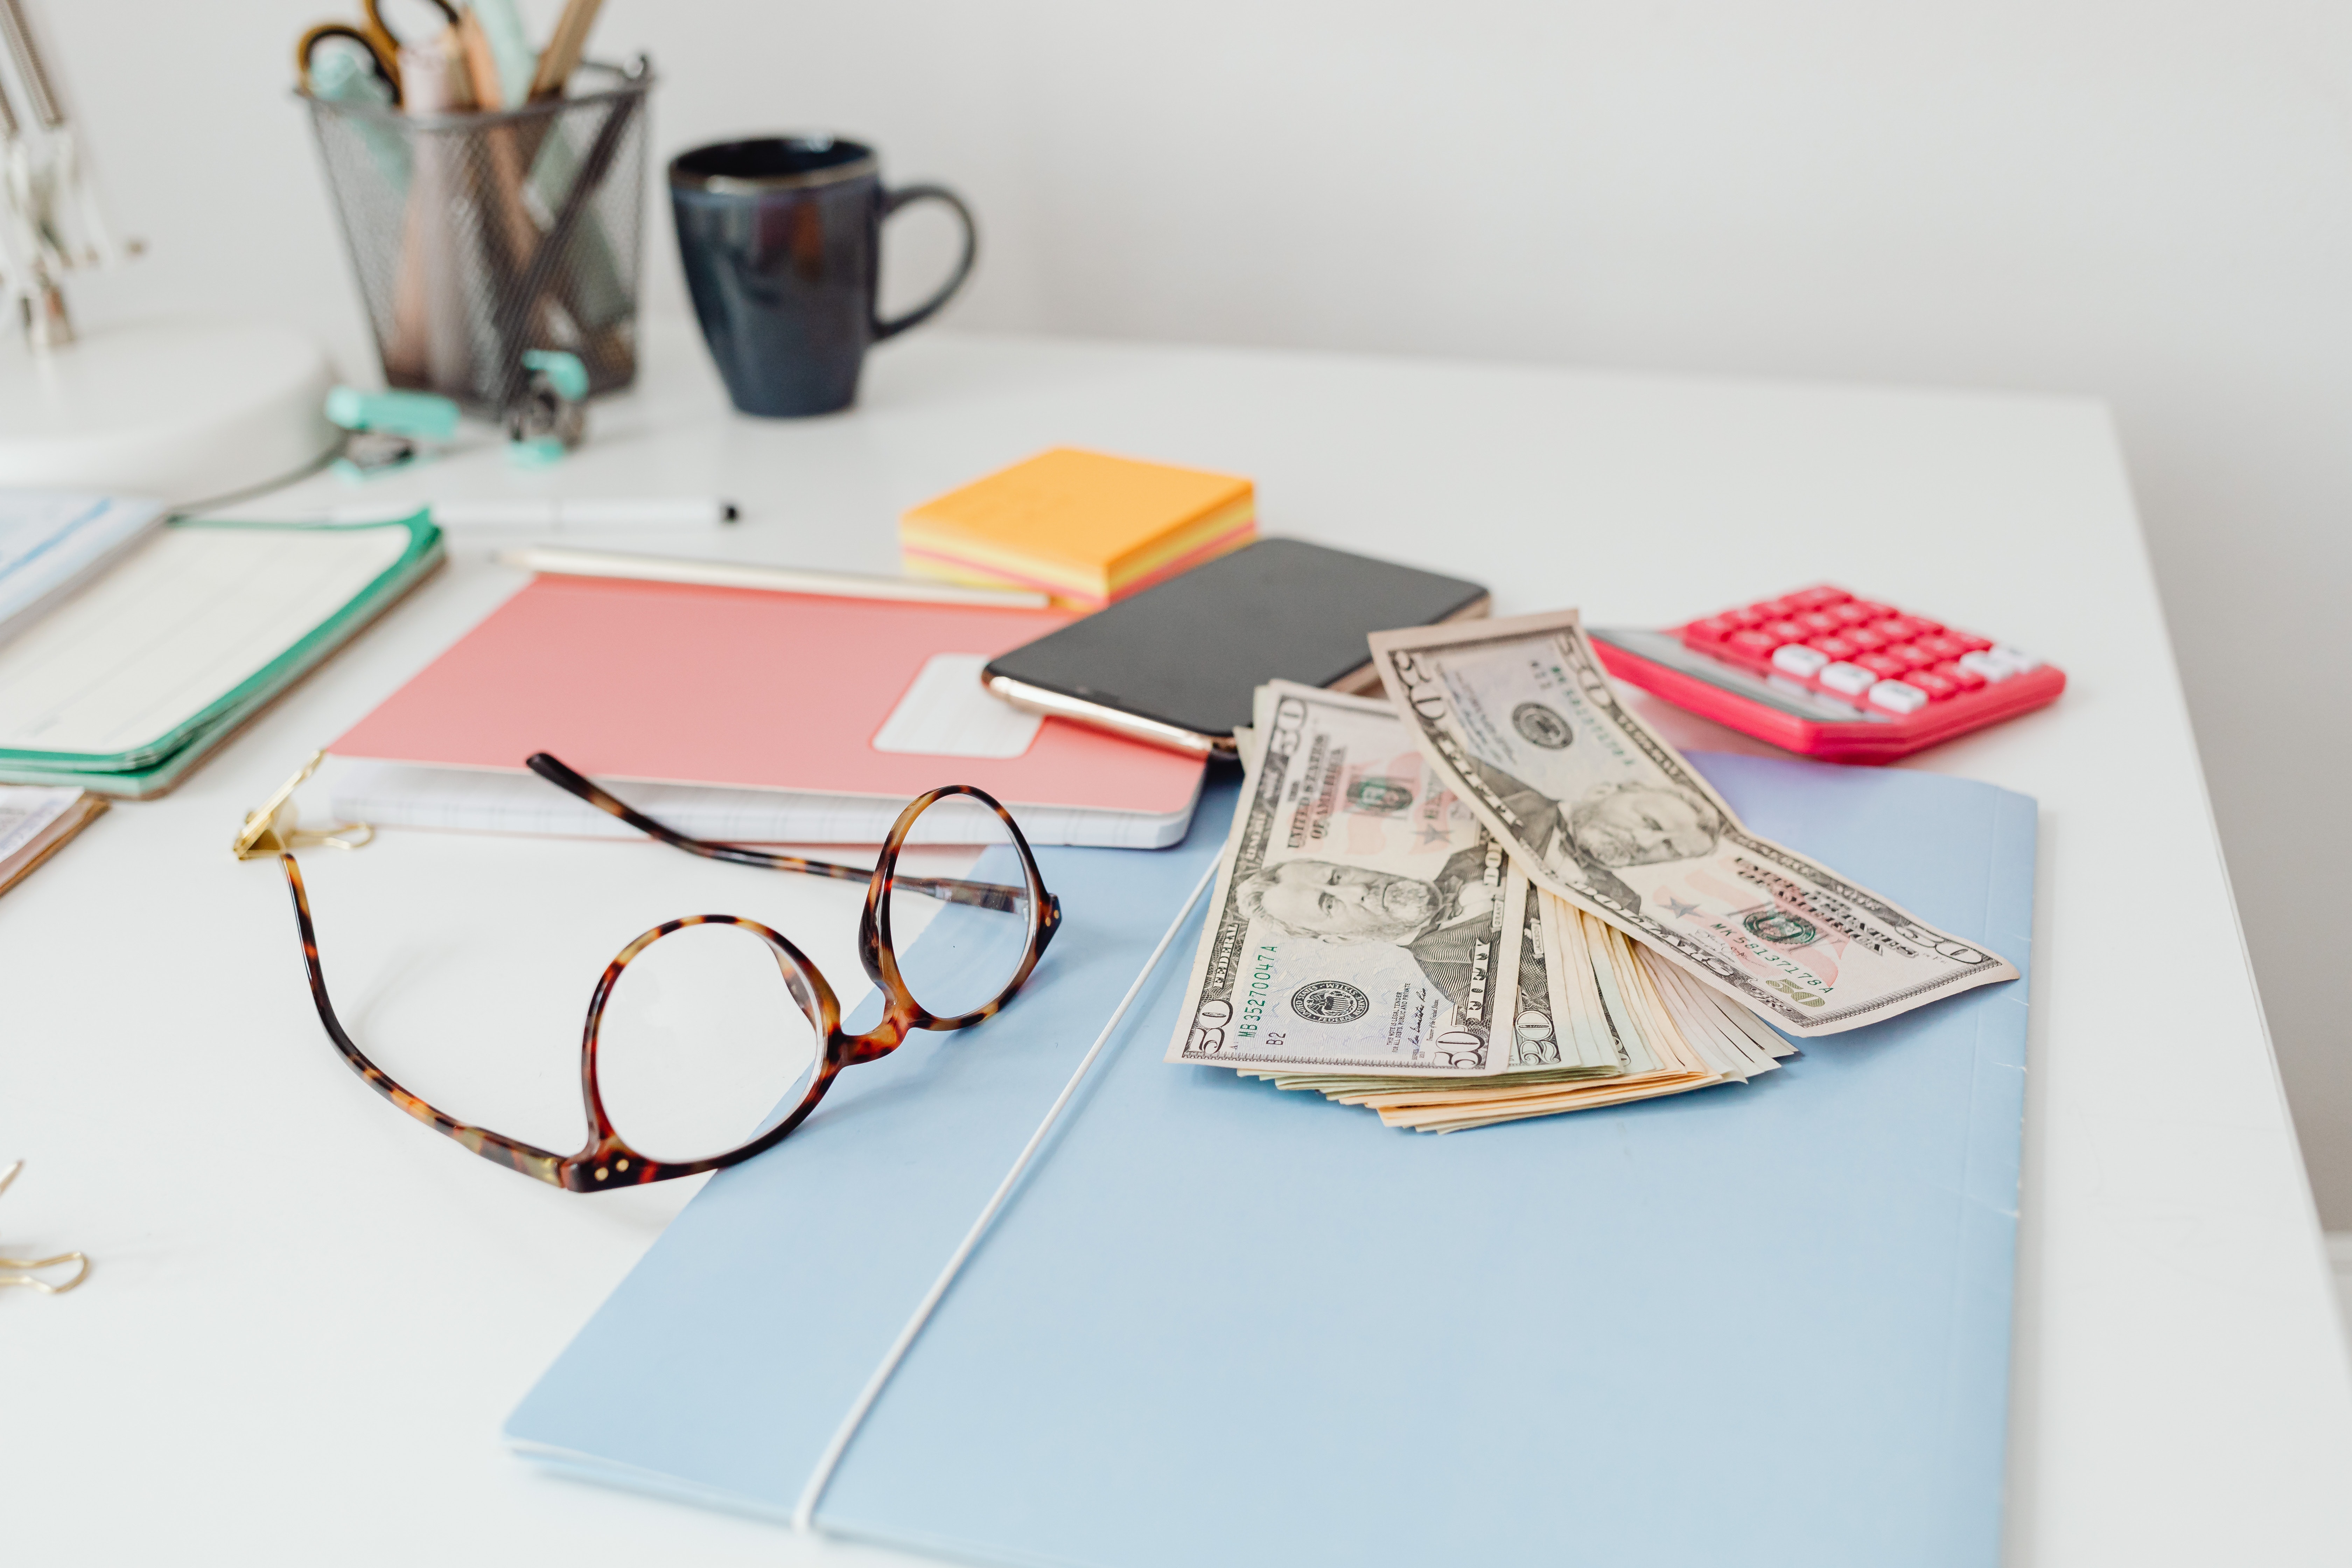
เอกสารใดบ้างที่ผมต้องใช้ในการแลกเปลี่ยนเงินดอลลาร์สหรัฐฯ จำนวนใหญ่เป็นบาทไทยผ่านธนาคารในประเทศไทย?
การแลกเปลี่ยนเงินดอลลาร์สหรัฐฯ จำนวนใหญ่เป็นบาทไทยผ่านธนาคารในประเทศไทย จำเป็นต้องเตรียมความพร้อมอย่างรอบคอบ เพื่อให้มั่นใจว่าสอดคล้องกับข้อกำหนดที่เกี่ยวข้อง ดำเนินการได้อย่างรวดเร็ว และได้อัตราแลกเปลี่ยนที่เหมาะสม โดยสำหรับธุรกรรมที่มีมูลค่าเกิน 20,000 ดอลลาร์สหรัฐฯ (หรือเทียบเท่า) กฎหมายต่อต้านการฟอกเงิน (AML) ของประเทศไทยกำหนดให้ต้องจัดทำเอกสารอย่างเข้มงวด โดยทั่วไป คุณจะต้องแสดงหนังสือเดินทางที่ยังไม่หมดอายุ วีซ่าไทยหรือใบอนุญาตพำนักในประเทศไทย (ถ้ามี) หลักฐานที่ระบุแหล่งที่มาของเงินดอลลาร์สหรัฐฯ (เช่น สมุดบัญชีธนาคาร ใบรับเงินเดือน หรือสัญญาขาย) และแบบฟอร์มการทำธุรกรรมแลกเปลี่ยนเงินตราต่างประเทศ (FET Form) ซึ่งธนาคารจะจัดเตรียมให้ สำหรับการแลกเปลี่ยนเพื่อวัตถุประสงค์ของนิติบุคคล อาจจำเป็นต้องยื่นเอกสารเพิ่มเติม เช่น หนังสือรับรองการจดทะเบียนบริษัท มติคณะกรรมการบริหาร และหนังสือรับรองเลขประจำตัวผู้เสียภาษี ลูกค้าจำนวนมากมองข้ามประเด็นสำคัญที่ว่า ธนาคารมักกำหนดวงเงินสูงสุดต่อวันที่ต่ำกว่าและใช้การตรวจสอบอย่างเข้มงวดมากขึ้นสำหรับการแลกเปลี่ยนจำนวนใหญ่ — ซึ่งอาจส่งผลให้เกิดความล่าช้าหรือการปฏิเสธคำขอ นี่คือจุดที่ผู้ให้บริการโอนเงินต่างประเทศที่ได้รับใบอนุญาตสามารถเสนอทางเลือกที่ชาญฉลาดกว่า: การดำเนินการที่รวดเร็วกว่า อัตราแลกเปลี่ยนที่แข่งขันได้ในระดับ “mid-market rate” และการสนับสนุนด้านการปฏิบัติตามข้อกำหนดจากทีมผู้เชี่ยวชาญ — ทั้งหมดนี้ยังคงสอดคล้องกับมาตรฐานการรายงานของธนาคารแห่งประเทศไทย ที่ [Your Remittance Business] เราทำให้การแลกเปลี่ยนเงินดอลลาร์สหรัฐฯ เป็นบาทไทยในมูลค่าสูงเป็นเรื่องง่ายดายยิ่งขึ้น ด้วยบริการช่วยจัดทำเอกสารครบวงจร การแจ้งเตือนแบบเรียลไทม์เมื่ออัตราแลกเปลี่ยนเปลี่ยนแปลง และการชำระเงินแบบปลอดภัยภายในวันเดียวกัน ไม่มีค่าธรรมเนียมแฝง ไม่มีการระงับเงินโดยไม่คาดหมาย เพียงแต่การแลกเปลี่ยนเงินตราต่างประเทศที่โปร่งใส สอดคล้องตามกฎหมาย และมีประสิทธิภาพสูง โดยออกแบบมาเฉพาะสำหรับทั้งบุคคลธรรมดาและภาคธุรกิจภาษีมูลค่าเพิ่ม (VAT) หรือภาษีหัก ณ ที่จ่ายมีผลต่อการแปลงสกุลเงินดอลลาร์สหรัฐเป็นบาทไทยสำหรับรายได้จากงานฟรีแลนซ์อย่างไร?
ฟรีแลนซ์ที่มีรายได้เป็นดอลลาร์สหรัฐและต้องการแปลงเป็นสกุลเงินบาทไทยจำเป็นต้องเข้าใจกรอบกฎหมายด้านภาษีของประเทศไทยอย่างระมัดระวัง ภาษีมูลค่าเพิ่ม (VAT) โดยทั่วไปไม่ถูกเรียกเก็บจากการให้บริการแบบฟรีแลนซ์ที่มีต้นทางจากต่างประเทศ—โดยเฉพาะกรณีที่การให้บริการดำเนินการนอกประเทศไทย และลูกค้าตั้งอยู่ในต่างประเทศ อย่างไรก็ตาม อาจมีการหักภาษี ณ ที่จ่าย (WHT) หากผู้จ่ายในประเทศไทย (เช่น ตัวแทนหรือลูกค้าภายในประเทศ) เป็นผู้โอนเงินให้คุณ ตามมาตรา 70 แห่งประมวลรัษฎากรไทย การจ่ายเงินสำหรับบริการที่ให้ภายในประเทศไทย หรือบริการที่ถือว่าอยู่ในเขตอำนาจการเก็บภาษีของประเทศไทย อาจทำให้เกิดภาระภาษีหัก ณ ที่จ่ายในอัตรา 3% สำหรับบุคคลธรรมดา (หรือ 1% สำหรับบางประเภทบริการดิจิทัลภายใต้กรอบมาตรการเรียบง่าย) สำหรับรายได้จากงานฟรีแลนซ์ข้ามพรมแดนที่ไม่มีหน่วยงานหรือบุคคลในประเทศไทยเข้ามาเกี่ยวข้องโดยตรง ภาษีหัก ณ ที่จ่ายมักจะไม่ถูกเรียกเก็บ—แต่คุณยังคงมีหน้าที่ต้องยื่นรายงานรายได้ด้วยตนเองและชำระภาษีเงินได้บุคคลธรรมดา (ในอัตรา 1–35%) ทุกปีผ่านกรมสรรพากรไทย การจัดประเภทรายได้ผิดพลาดอาจนำไปสู่บทลงโทษ หรือทำให้การแปลงสกุลเงินดอลลาร์สหรัฐเป็นบาทไทยล่าช้า เนื่องจากการตรวจสอบความสอดคล้องตามกฎระเบียบของธนาคาร โซลูชันการโอนเงินระหว่างประเทศที่ชาญฉลาดช่วยให้ฟรีแลนซ์สามารถเพิ่มประสิทธิภาพในการแปลงสกุลเงินได้ ด้วยอัตราแลกเปลี่ยนที่โปร่งใส ค่าธรรมเนียมต่ำ และการผสานระบบเข้ากับเครื่องมือการรายงานภาษีของไทย การเลือกใช้ผู้ให้บริการที่ได้รับใบอนุญาตจะช่วยให้มั่นใจได้ว่าสอดคล้องกับข้อบังคับ และทำให้การไหลเวียนของเงินทุนดำเนินไปอย่างราบรื่น—ซึ่งมีความสำคัญอย่างยิ่งเมื่อต้องบริหารจัดการภาระภาษีข้ามสกุลเงิน โปรดปรึกษาผู้เชี่ยวชาญด้านภาษีของไทยเสมอ ก่อนรับการชำระเงินระหว่างประเทศจำนวนสูงฉันสามารถแปลงสกุลเงินดอลลาร์สหรัฐ (USD) เป็นบาทไทย (THB) ผ่านสกุลเงินดิจิทัล (เช่น USDT → THB) ได้หรือไม่ — และคุ้มค่าทางต้นทุนหรือไม่?
การแปลงสกุลเงินดอลลาร์สหรัฐ (USD) เป็นบาทไทย (THB) ผ่านสกุลเงินดิจิทัล เช่น สเตเบิลคอยน์ (stablecoin) อย่าง USDT นั้นเป็นไปได้ทางเทคนิคและกำลังได้รับความนิยมเพิ่มขึ้นเรื่อย ๆ ท่ามกลางผู้ส่งเงินข้ามพรมแดน แพลตฟอร์มที่รองรับการซื้อขายแบบเพียร์ทูเพียร์ (P2P) หรือเกตเวย์ที่ได้รับอนุญาตสำหรับการแลกเปลี่ยนสกุลเงินดิจิทัลเป็นสกุลเงินจริง (crypto-to-fiat) ช่วยให้ผู้ใช้สามารถแลกเปลี่ยน USDT เป็นเงินบาทไทยโดยตรงเข้าบัญชีธนาคารในประเทศ หรือเข้ากระเป๋าเงินอิเล็กทรอนิกส์ (e-wallet) ท้องถิ่น เช่น PromptPay ได้ อย่างไรก็ตาม ความคุ้มค่าทางต้นทุนนั้นขึ้นอยู่กับหลายปัจจัย ได้แก่ ส่วนต่างของอัตราแลกเปลี่ยน (ซึ่งมักแคบกว่าบริการส่งเงินระหว่างประเทศแบบดั้งเดิม), ค่าธรรมเนียมเครือข่าย (ต่ำมากสำหรับ USDT บนเครือข่าย TRON), และค่าธรรมเนียมการถอนเงินจากกระดานซื้อขายสกุลเงินดิจิทัลเข้าบัญชีธนาคารไทย (โดยทั่วไปอยู่ที่ 20–50 บาท) แม้ว่าต้นทุนรวมอาจต่ำกว่าผู้ให้บริการแบบดั้งเดิมที่คิดค่าธรรมเนียม 3–5% บวกค่าธรรมเนียมคงที่ แต่ก็มีความเสี่ยงแฝงที่ควรพิจารณา เช่น การเปลี่ยนแปลงราคา (price slippage) ระหว่างการดำเนินการในภาวะตลาดผันผวน และความไม่แน่นอนด้านกฎระเบียบสำหรับแพลตฟอร์มที่ไม่มีใบอนุญาต เพื่อความน่าเชื่อถือและความสอดคล้องตามกฎหมาย โปรดเลือกใช้เฉพาะแพลตฟอร์มที่จดทะเบียนกับสำนักงานคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์แห่งประเทศไทย (ก.ล.ต.) หรือพันธมิตรด้านการส่งเงินที่มีใบอนุญาตครบสองฉบับ (เช่น จากธนาคารแห่งประเทศไทย (ธปท.) และ ก.ล.ต.) เว็บไซต์หรือบริการที่น่าเชื่อถือมักผสานระบบการซื้อสกุลเงินดิจิทัล (crypto onramps) เข้ากับระบบการแปลงกลับเป็นสกุลเงินจริงที่ได้รับการควบคุม (regulated fiat offramps) ซึ่งช่วยรับประกันความสอดคล้องตามข้อกำหนด KYC/AML และการคุ้มครองเงินทุนของผู้ใช้ สรุป: ใช่ สามารถแปลง USDT เป็น THB ได้จริง และ *อาจ* คุ้มค่าทางต้นทุน — แต่ก็ต่อเมื่อใช้ช่องทางที่สอดคล้องตามกฎระเบียบและโปร่งใสเท่านั้น สำหรับผู้ใช้ส่วนใหญ่ที่ให้ความสำคัญกับความเร็ว ค่าธรรมเนียมต่ำ และความปลอดภัย โซลูชันไฮบริดระหว่างสกุลเงินดิจิทัลกับสกุลเงินจริงที่นำเสนอโดยบริษัทส่งเงินที่ได้รับอนุญาต จะมอบสมดุลที่ดีที่สุดระหว่างมูลค่าที่ได้รับกับความไว้วางใจอัตราแลกเปลี่ยนเฉลี่ยในอดีตของ USD/THB คือเท่าไรในช่วง 5 ปีที่ผ่านมา?
การเข้าใจอัตราแลกเปลี่ยนเฉลี่ยในอดีตของ USD/THB ในช่วงห้าปีที่ผ่านมานั้นมีความสำคัญอย่างยิ่งสำหรับผู้ที่ส่งเงินไปยังประเทศไทย ตั้งแต่ปี 2019 ถึง 2024 อัตราแลกเปลี่ยน USD/THB เฉลี่ยอยู่ที่ประมาณ 34.25 โดยมีความผันผวนที่เด่นชัด—ซึ่งลดลงต่ำสุดถึงประมาณ 30.00 ในช่วงต้นปี 2021 และเพิ่มขึ้นสูงสุดใกล้เคียง 36.50 ในปลายปี 2022 ท่ามกลางภาวะเงินเฟ้อทั่วโลกและการลดค่าลงของบาทไทย สำหรับธุรกิจบริการโอนเงินระหว่างประเทศ (remittance) และลูกค้าโดยทั่วไป ความผันผวนดังกล่าวย้ำเตือนถึงความสำคัญของการเลือกจังหวะในการโอนเงินอย่างชาญฉลาด การจองอัตราแลกเปลี่ยนที่เอื้อประโยชน์ล่วงหน้าผ่านสัญญาล่วงหน้า (forward contracts) หรือการตั้งค่าแจ้งเตือนเมื่ออัตราเปลี่ยนแปลง (rate alerts) สามารถเพิ่มมูลค่าที่ผู้รับได้รับอย่างมีนัยสำคัญ—โดยเฉพาะสำหรับการชำระเงินแบบสม่ำเสมอ เช่น การส่งเงินสนับสนุนครอบครัว หรือการชำระใบแจ้งหนี้ทางธุรกิจ ต่างจากธนาคารทั่วไปที่มักเรียกเก็บส่วนต่าง (margin) ที่กว้างมากจากอัตราตลาดกลาง (mid-market rates) ผู้ให้บริการโอนเงินระหว่างประเทศเฉพาะทางมักเสนอส่วนต่างที่แคบกว่าและโครงสร้างค่าธรรมเนียมที่โปร่งใสกว่า ผู้ให้บริการหลายรายยังผสานระบบวิเคราะห์อัตราแลกเปลี่ยนแบบเรียลไทม์ (real-time FX analytics) เข้ากับแพลตฟอร์ม ช่วยให้ผู้ใช้เปรียบเทียบอัตรา USD/THB แบบสด (live rates) กับค่าเฉลี่ย 5 ปี เพื่อตัดสินใจอย่างมีข้อมูลเชิงลึก การติดตามแนวโน้มระยะยาวยังช่วยให้จัดการความคาดหวังได้อย่างเหมาะสม: แม้ว่าความผันผวนระยะสั้นจะหลีกเลี่ยงไม่ได้ แต่ค่าเฉลี่ย 5 ปีนั้นทำหน้าที่เป็นเกณฑ์อ้างอิงที่เชื่อถือได้สำหรับประเมินความสามารถในการแข่งขันของผู้ให้บริการ และระบุอัตราที่ผิดปกติ (outlier rates) ไม่ว่าคุณจะเป็นชาวต่างชาติที่อาศัยอยู่ในไทย (expat) ฟรีแลนซ์ หรือธุรกิจขนาดกลางและขนาดย่อม (SME) การนำข้อมูลเชิงประวัติศาสตร์มาใช้ประโยชน์—พร้อมทั้งร่วมงานกับผู้ให้บริการโอนเงินระหว่างประเทศที่น่าเชื่อถือและปรับตัวได้คล่องตัว—จะช่วยให้ผู้รับเงินของคุณได้รับเงินบาท (THB) มากขึ้นทุกครั้งช่วงวันหยุดเทศกาล (เช่น สงกรานต์ หรือคริสต์มาส) ส่งผลกระทบต่อการให้บริการแลกเปลี่ยนสกุลเงิน USD/THB และสเปรดอย่างไร?
ช่วงวันหยุดเทศกาล เช่น สงกรานต์ (กลางเดือนเมษายน) และคริสต์มาส (เดือนธันวาคม) ส่งผลกระทบอย่างมีนัยสำคัญต่อการให้บริการแลกเปลี่ยนสกุลเงิน USD/THB และสเปรดสำหรับธุรกิจส่งเงินข้ามพรมแดน ช่วงเวลาดังกล่าว ธนาคารในประเทศไทยและผู้ประกอบการแลกเปลี่ยนเงินตราที่ได้รับอนุญาตมักจะจัดสรรบุคลากรน้อยลงหรือเปิดให้บริการในช่วงเวลาจำกัด—โดยเฉพาะในวันหยุดราชการ—ซึ่งส่งผลให้สภาพคล่องลดลงและกระบวนการดำเนินการโอนเงินล่าช้า เมื่อความต้องการสกุลเงินบาท (THB) เพิ่มขึ้นอย่างมากก่อนเทศกาลสำคัญต่าง ๆ (เช่น ชาวไทยที่อาศัยอยู่ต่างประเทศส่งเงินกลับบ้านเพื่อใช้จ่ายในช่วงเทศกาลสงกรานต์) ความตึงตัวของอุปทานจะทำให้สเปรดในตลาดระหว่างธนาคารกว้างขึ้น ผู้ให้บริการส่งเงินอาจขยายส่วนต่างกำไรของตนเองเพื่อชดเชยความเสี่ยงในการดำเนินงานและความผันผวนของอัตราแลกเปลี่ยน—ส่งผลให้อัตราที่ลูกค้าได้รับน้อยลง ยิ่งไปกว่านั้น ตลาดแลกเปลี่ยนเงินตราระดับโลกมีปริมาณการซื้อขายลดลงในช่วงวันหยุดของตะวันตก เช่น คริสต์มาส ซึ่งทำให้ความผันผวนของอัตราแลกเปลี่ยน USD/THB เพิ่มขึ้นอย่างชัดเจน ความไม่แน่นอนนี้ทำให้ต้นทุนการป้องกันความเสี่ยง (hedging) สูงขึ้นสำหรับบริษัทส่งเงินข้ามพรมแดน ส่งผลโดยตรงต่อความโปร่งใสของราคาและระยะเวลาในการชำระเงิน ผู้ส่งเงินที่รอบรู้สามารถหลีกเลี่ยงต้นทุนที่สูงขึ้นได้ด้วยการวางแผนโอนเงินล่วงหน้า 2–3 วันทำการก่อนช่วงเทศกาลที่มีปริมาณสูงสุด นอกจากนี้ การร่วมมือกับบริการส่งเงินที่มีใบอนุญาตและขับเคลื่อนด้วยเทคโนโลยี—เช่น บริการของเรา—จะช่วยให้คุณ “ล็อก” อัตราแลกเปลี่ยนแบบเรียลไทม์ ค่าธรรมเนียมที่โปร่งใส และการจ่ายเงินสกุล THB ภายในวันเดียวกันอย่างมีความมั่นคง แม้ในช่วงที่มีการปิดให้บริการเนื่องจากเทศกาล โปรดติดตามข้อมูลอย่างสม่ำเสมอ วางแผนล่วงหน้า และเลือกผู้ให้บริการส่งเงินที่คุณไว้วางใจ ซึ่งให้ความสำคัญกับความมั่นคง ความสอดคล้องตามกฎหมาย และการกำหนดราคาที่ให้ความสำคัญกับลูกค้าเป็นอันดับแรก—โดยเฉพาะอย่างยิ่งในช่วงเวลาที่สำคัญที่สุด: ช่วงเทศกาลอันทรงเกียรติที่สุดของประเทศไทยมีจำนวนขั้นต่ำที่กำหนดสำหรับการแลกเปลี่ยนสกุลเงินดอลลาร์สหรัฐ (USD) เป็นบาทไทย (THB) ที่เคาน์เตอร์แลกเปลี่ยนสกุลเงินส่วนใหญ่ในประเทศไทยหรือไม่?
เมื่อส่งเงินจากสหรัฐอเมริกาไปยังประเทศไทย ลูกค้าจำนวนมากสงสัยว่า “มีจำนวนขั้นต่ำที่กำหนดสำหรับการแลกเปลี่ยนสกุลเงินดอลลาร์สหรัฐ (USD) เป็นบาทไทย (THB) ที่เคาน์เตอร์แลกเปลี่ยนสกุลเงินส่วนใหญ่ในประเทศไทยหรือไม่?” คำตอบสั้น ๆ คือ “ใช่” — เคาน์เตอร์แลกเปลี่ยนสกุลเงินแบบตัวต่อตัวส่วนใหญ่ในประเทศไทยมักกำหนดจำนวนขั้นต่ำสำหรับแต่ละธุรกรรม โดยทั่วไปอยู่ในช่วง 100–500 ดอลลาร์สหรัฐ (หรือเทียบเท่า) ซึ่งเกณฑ์นี้ช่วยครอบคลุมต้นทุนการดำเนินงาน และลดความเสี่ยงจากการฉ้อโกง โดยเฉพาะในการแลกเปลี่ยนเป็นเงินสด อย่างไรก็ตาม บริการโอนเงินผ่านช่องทางดิจิทัล (digital remittance services) ถือเป็นทางเลือกที่ชาญฉลาดกว่า ต่างจากเคาน์เตอร์แลกเปลี่ยนแบบดั้งเดิม แพลตฟอร์มออนไลน์ที่เชื่อถือได้มักเปิดให้โอนเงินเริ่มต้นเพียง 1 ดอลลาร์สหรัฐเท่านั้น — พร้อมอัตราแลกเปลี่ยนที่โปร่งใสและตรงกับอัตราตลาดกลาง (mid-market exchange rates) รวมทั้งค่าธรรมเนียมคงที่ที่ต่ำมาก ความยืดหยุ่นนี้จึงเหมาะอย่างยิ่งสำหรับนักท่องเที่ยว นักศึกษา และครอบครัวที่ต้องการส่งเงินจำนวนเล็กน้อยแต่ทำบ่อยครั้ง โดยไม่ต้องเสียทั้งความเร็วหรือความปลอดภัย ยิ่งไปกว่านั้น โซลูชันดิจิทัลยังช่วยกำจัดการหักส่วนลดแฝง (hidden markups) ที่พบได้บ่อยตามเคาน์เตอร์แลกเปลี่ยนที่สนามบินหรือเขตท่องเที่ยว ซึ่งอัตราแลกเปลี่ยนมักแย่กว่าอัตราแลกเปลี่ยนระหว่างธนาคาร (interbank rates) ถึง 5–10% อีกด้วย ด้วยระบบติดตามสถานะแบบเรียลไทม์ การแจ้งเตือนทันทีทันใด และการโอนเงินบาทไทย (THB) ไปยังบัญชีธนาคารในประเทศไทยโดยตรง หรือจุดรับเงินสด (cash pickup points) ผู้ใช้งานจึงได้ทั้ง “การควบคุม” “ความชัดเจน” และ “ความสะดวกสบาย” เพื่อการโอนเงินจากสกุลเงินดอลลาร์สหรัฐ (USD) เป็นบาทไทย (THB) ที่น่าเชื่อถือและมีจำนวนขั้นต่ำต่ำ โปรดเลือกผู้ให้บริการโอนเงินที่ได้รับใบอนุญาตอย่างถูกต้อง มีมาตรการปฏิบัติตามกฎหมายที่เข้มงวด (เช่น จดทะเบียนกับ FINRA หรือธนาคารแห่งประเทศไทย) มีบริการสนับสนุนตลอด 24 ชั่วโมง และมีพันธมิตรท้องถิ่นสำหรับการจ่ายเงิน ตอนนี้คุณสามารถเริ่มโอนเงินครั้งต่อไปได้ทันที — ไม่มีความยุ่งยากจากขั้นต่ำ แต่ได้รับ “คุณค่าสูงสุด” อย่างแท้จริง
"เกี่ยวกับ Panda remit
Panda Remit มุ่งมั่นที่จะให้บริการแก่ผู้ใช้ทั่วโลกที่สะดวกสบายปลอดภัยเชื่อถือได้และราคาไม่แพง การโอนเงินข้ามพรมแดนออนไลน์
ขณะนี้มีบริการการโอนเงินระหว่างประเทศจากกว่า 30 ประเทศ/ภูมิภาคทั่วโลกให้บริการแล้วรวมถึงญี่ปุ่นฮ่องกงยุโรปสหรัฐอเมริกาออสเตรเลียและตลาดอื่น ๆ และได้รับการยอมรับและเชื่อถือได้จากผู้ใช้หลายล้านคนทั่วโลก
เยี่ยมชม เว็บไซต์ทางการของ Panda Remitหรือดาวน์โหลดPanda Remit Appเพื่อเรียนรู้เพิ่มเติมเกี่ยวกับข้อมูลการโอนเงิน
ข่าวสารล่าสุด
2026-10-14 03:01
2026-10-14 03:01